CONSULENZA FINANZIARIA E COMPORTAMENTALE
Scopri quante tasse puoi risparmiare con il Fondo Pensione
Ottieni gratuitamente il calcolatore automatico.
Bastano 2 minuti per conoscere quanto puoi recuperare ogni anno.
- Calcolo Immediato
- 100% Gratuito
- Risparmio Fiscale
Accedi ora alla Mini-Guida
Inserisci i tuoi dati e accedi subito allo strumento.
Cliccando accetti la nostra Privacy Policy. I tuoi dati sono al sicuro.
Come funziona il meccanismo
del risparmio fiscale del fondo pensione?
Quando un lavoratore dipendente (o un soggetto IRPEF) mette da parte dei soldi in un fondo pensione, lo Stato gli restituisce una parte di quei soldi sotto forma di rimborso fiscale e minori tasse da pagare. Non è un’opinione, è legge: i contributi versati sono deducibili dal suo reddito imponibile fino a 5.300€ all’anno.
Cosa significa in pratica?
Che la cifra che decidi di mettere da parte all’interno di un fondo pensione viene sottratta dal tuo reddito imponibile, cioè dal reddito su cui viene calcolata l’IRPEF.
In questo modo paghi le imposte su un reddito più basso e ottieni un risparmio fiscale.
L’entità del beneficio non è uguale per tutti: dipende dalla tua aliquota IRPEF marginale, cioè dall’aliquota applicata all’ultimo scaglione del tuo reddito.
Ma aspetta, facciamo un esempio concreto:
Se la tua aliquota marginale è al 33% e in un anno versi 3.000€ nel fondo pensione, te ne vengono rimborsati 990€. Lo stesso versamento, fatto da chi ha un’aliquota marginale al 43%, genera un rimborso di 1.290€.
Più alto è il tuo reddito, più alta è l'aliquota, più consistente è il beneficio fiscale su ogni euro versato.
Oltre a questo grande regalo legale che ti fa lo Stato, aderendo a un fondo pensione, e spostando all’interno il tuo TFR, ritroverai, al momento della tua pensione, questo, e il tuo risparmio volontario, tassato con un’aliquota agevolata e molto più bassa, tra il 9% e il 15%, a seconda degli anni di adesione rispetto, ad esempio, a detenerlo in azienda, dove vai incontro ad una tassazione del 33% in media.
Il punto è semplice: la deducibilità non è un dettaglio tecnico da addetti ai lavori, è la parte più concreta e immediata del vantaggio che lo Stato ha deciso di regalare ai risparmiatori Italiani per il loro futuro pensionistico.
Prima ancora di parlare di rendimenti o di mercati, è qui che si ottimizza il vero risparmio.
Vuoi sapere esattamente quanto recupereresti tu, in base al tuo reddito e ai tuoi versamenti? È quello che calcoleremo insieme grazie al calcolatore.
Perché usare il Calcolatore?
Uno strumento semplice e gratuito per scoprire il tuo potenziale risparmio fiscale.
Calcolo immediato
Scopri quanto puoi dedurre dai tuoi versamenti al fondo pensione.
Risparmio fiscale
Calcola esattamente quanto recupererai in dichiarazione dei redditi.
Veloce e semplice
Bastano 2 minuti per ottenere il tuo risultato personalizzato.
Risultati personalizzati
Il calcolatore si adatta alla tua situazione fiscale specifica.
Le Domande Più Frequenti
Il limite è 5.300€ all’anno. Puoi versare anche di più, ma oltre questa soglia il surplus non genera ulteriore beneficio fiscale (anche se resta comunque investito e continua a crescere).
No. Intanto stiamo parlando di un beneficio riservato ai lavoratori dipendenti e poi dipende dalla tua aliquota marginale IRPEF. Più alto è il tuo reddito imponibile, più alta è l’aliquota e maggiore è il risparmio per ogni euro versato. È proprio per questo che il calcolo va fatto sulla tua situazione specifica, non con percentuali generiche valide per tutti.
La scelta del fondo dipende da una serie di variabili che cambiano da persona a persona: il tuo reddito attuale, la tua situazione lavorativa, il tempo che manca alla pensione, il livello di rischio che sei disposto ad accettare e gli obiettivi che hai per il futuro. Non esiste una risposta uguale per tutti, e chi ti risponde con una soluzione generica senza conoscerti non ti sta aiutando davvero. Infatti, il modo più efficace per trovare le alternative più adatte a te è parlarne direttamente: prenota una consulenza gratuita con me dove in 30 minuti, attraverso le domande giuste, emergeranno le opzioni più adatte alla tua situazione specifica.
👉🏼 Prenota una consulenza gratuita.
No, ma è vero che è una forma di risparmio vincolata, ed è giusto saperlo prima di decidere. La somma è normalmente disponibile al raggiungimento dell’età pensionabile, ma esistono anticipazioni previste dalla legge per spese sanitarie gravi, acquisto o ristrutturazione della prima casa, o altre esigenze personali dopo un certo numero di anni di iscrizione.
Conviene a chiunque paghi IRPEF, ma il beneficio è proporzionale all’aliquota. Per chi ha redditi più contenuti il risparmio fiscale immediato è minore, ma restano comunque validi gli altri due vantaggi: la tassazione agevolata in uscita (tra il 9% e il 15%, molto più bassa dell’IRPEF ordinaria) e la possibilità di costruire nel tempo un capitale che altrimenti, lasciato fermo o investito in modo disorganizzato, difficilmente genererebbe lo stesso risultato.
Sono due cose diverse e spesso confuse. La deduzione riduce il reddito imponibile su cui paghi le tasse, quindi il beneficio dipende dalla tua aliquota marginale. La detrazione invece riduce direttamente l’imposta da pagare, di solito con una percentuale fissa. Il fondo pensione funziona con la deduzione, ed è uno dei pochi strumenti che la prevede con un tetto così alto.
Per i lavoratori dipendenti, una parte del beneficio può arrivare già durante l’anno tramite il sostituto d’imposta (minore trattenuta IRPEF in busta paga), se il datore di lavoro applica correttamente la deduzione. Per chi non rientra in questo meccanismo, o per la parte residua, il recupero avviene con la dichiarazione dei redditi dell’anno successivo.
Niente di grave. I fondi pensione che seleziono per i miei clienti ti seguono, non sono legati a un singolo datore di lavoro, e puoi sospendere o modificare i versamenti quando vuoi senza perdere quanto già accumulato. È pensato per adattarsi ai cambiamenti della vita lavorativa, non per essere rigido.
Perché la deducibilità vale per i versamenti effettuati entro il 31 dicembre dell’anno fiscale corrente. Aspettare gli ultimi giorni significa spesso ridursi a versamenti fatti in fretta, senza aver fatto due conti su quanto sarebbe davvero ottimale per la tua situazione. Calcolarlo ora ti dà il tempo di decidere con calma e non sotto pressione.
Sì, è possibile. La legge consente di versare contributi a un fondo pensione intestato a un soggetto fiscalmente a carico, come un figlio minorenne, e di dedurre quegli importi dal proprio reddito imponibile, entro i limiti previsti e nel rispetto di certe condizioni. È una delle opportunità meno conosciute in assoluto, ma può fare una differenza enorme sia dal punto di vista fiscale oggi, sia per il futuro di chi hai a cuore.
Ho realizzato una mini guida dedicata proprio a questo tema: trovi tutto quello che c’è da sapere per capire se fa al caso tuo e come muoverti nel modo corretto.
👉🏼 Scarica la mini guida sul fondo pensione per minori e familiari a carico
Perché ha senso SPOSTARE IL TFR nel Fondo Pensione?
Scopri tutti i benefici del trasferimento del TFR dall’azienda al fondo pensione.
Deducibilità fiscale
Max 5.300€ deducibili dal reddito complessivo annuo (IRPEF). Risparmio fiscale immediato.
Tassazione agevolata
Tassazione dal 9% al 15% anziché la media IRPEF degli ultimi 5 anni da lavoratore (circa 33%).
Sicurezza garantita
Elimina il rischio di perdita del TFR se l'azienda fallisce. Il fondo pensione non può fallire.
Rendimento superiore
Su orizzonte temporale di oltre 10 anni, il rendimento del fondo pensione è nettamente più alto.
I tuoi soldi NON SONO BLOCCATI fino alla Pensione.
Scopri tutte le anticipazioni disponibili per riavere i tuoi soldi prima dell’età pensionabile.
75%
Spese mediche
Per spese mediche personali o familiari.
75%
Prima casa: acquisto o ristrutturazione
Dopo min. 8 anni di permanenza.
30%
Altre esigenze
Dopo min. 8 anni di permanenza.
50%
No lavoro 12+ mesi
In caso di disoccupazione o mobilità
100%
No lavoro 48+ mesi
In caso di disoccupazione o mobilità
Puoi sfruttare la RITA per ANTICIPARE la TUA PENSIONE.
Con la Rendita Integrativa Temporanea Anticipata se hai raggiunto un minimo di 20 anni di contributi INPS, sei inoccupato e hai aderito a un fondo pensione da almeno 5 anni, puoi anticipare il pensionamento da un minimo di 5 ad un massimo di 10 anni, richiedendo il riscatto anticipato del fondo pensione sotto forma di rendita mensile.
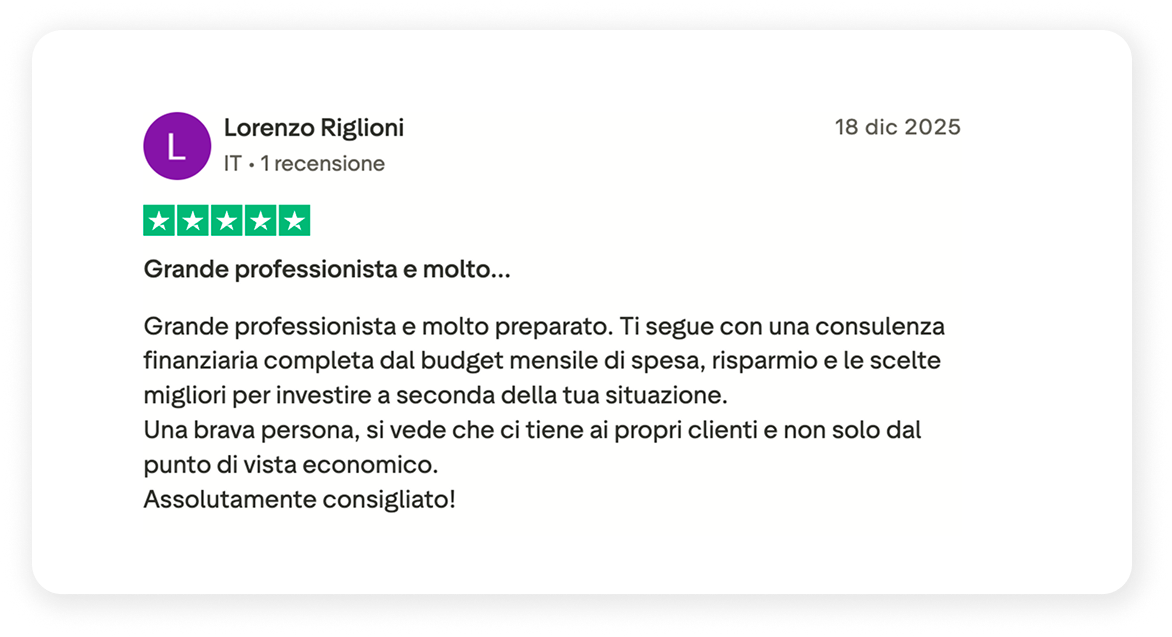
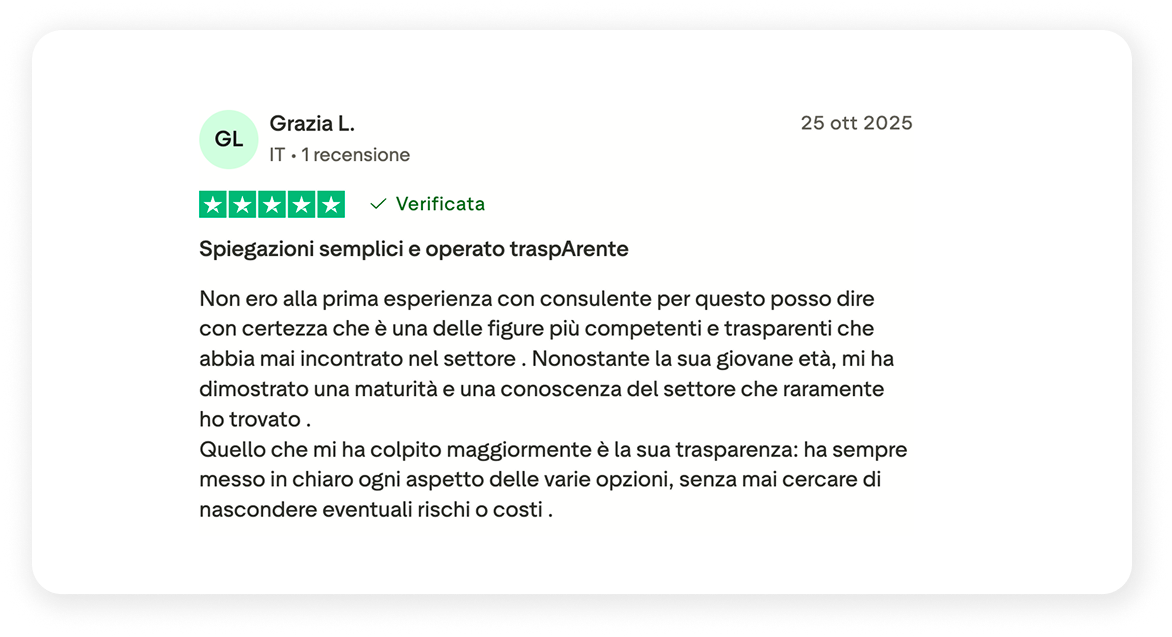
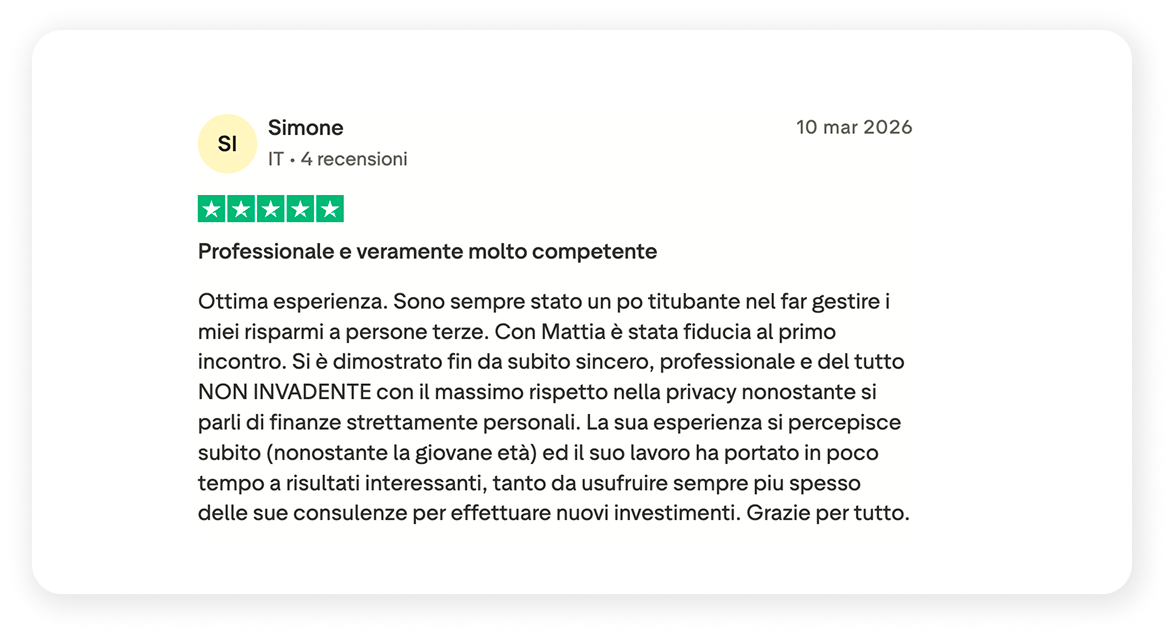
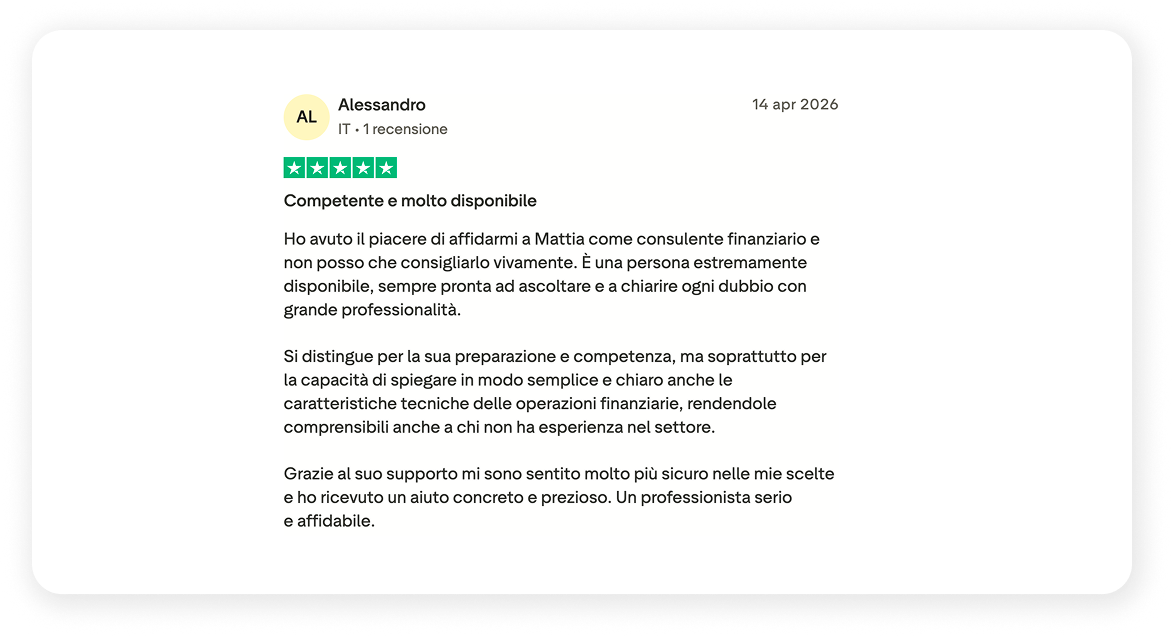
Cosa dicono i miei clienti
Recensioni verificate da
Le Domande Più Frequenti
Il Trattamento di Fine Rapporto (TFR) è una quota della tua retribuzione che il datore di lavoro mette da parte ogni anno per te. Puoi scegliere se questa deve rimanere in azienda (o essere versato al Fondo Tesoreria INPS nei casi previsti dalla legge) oppure se destinarla a un fondo pensione.
Tra i principali vantaggi possono esserci:
- possibilità di ottenere un rendimento potenzialmente superiore nel lungo periodo;
- tassazione agevolata rispetto a quando l’azienda ti liquiderà il TFR;
- possibilità di ricevere il contributo aggiuntivo del datore di lavoro, se previsto dal proprio contratto collettivo;
- maggiore flessibilità nella pianificazione della pensione.
- elimina il rischio di fallimento perché il fondo pensione, a differenza di un’azienda, non può fallire per legge.
Naturalmente ogni scelta va valutata in base alla propria situazione personale.
In linea generale no. Puoi decidere di destinare solo il TFR futuro (maturando) a un fondo pensione, mentre quello già accantonato in azienda (maturato) rimarrà li.
Richiedi la consulenza per analizzare il tuo caso specifico.
No, non puoi cambiare idea. La scelta di destinare il TFR maturando a un fondo pensione è irrevocabile per il datore di lavoro attuale. Non puoi chiedere di riportare il TFR di nuovo in azienda o all’INPS.
Mentre puoi chiedere il trasferimento ad altro fondo pensione dopo determinati requisiti temporali. Le modalità dipendono dalla situazione specifica.
Il fondo pensione rimane intestato a te. Potrai continuare a versare, trasferirlo, se previsto dalla normativa, oppure mantenerlo attivo.
Una volta iniziato il tuo nuovo lavoro ti basterà comunicare al nuovo datore di lavoro la tua volontà di versare il TFR nel fondo pensione.
La scelta del fondo dipende da una serie di variabili che cambiano da persona a persona: il tuo reddito attuale, la tua situazione lavorativa, il tempo che manca alla pensione, il livello di rischio che sei disposto ad accettare e gli obiettivi che hai per il futuro. Non esiste una risposta uguale per tutti, e chi ti risponde con una soluzione generica senza conoscerti non ti sta aiutando davvero. Infatti, il modo più efficace per trovare le alternative più adatte a te è parlarne direttamente: prenota una consulenza gratuita con me dove in 30 minuti, attraverso le domande giuste, emergeranno le opzioni più adatte alla tua situazione specifica.
Il fondo pensione, a differenza di un’azienda, non può fallire per legge.
Tuttavia il tuo rendimento e la rispettiva oscillazione del capitale, dipende dal comparto di investimento scelto. Alcuni comparti sono più prudenti, altri espongono maggiormente alle oscillazioni dei mercati.
La scelta deve essere coerente con il tuo orizzonte temporale e la tua propensione al rischio.
Sì. In presenza dei requisiti previsti dalla legge è possibile richiedere anticipazioni per specifiche esigenze, come spese sanitarie, acquisto o ristrutturazione della prima casa e altre necessità previste dalla normativa.
Durante la prima chiamata conoscitiva gratuita analizzeremo la tua situazione e ti spiegherò come funziona il tutto.
Se deciderai di essere seguita/o da me nello svolgimento della pratica non ci saranno costi diretti che dovrai sostenere, perché questo servizio è coperto dall’intermediario con cui collaboro. Questo non significa che sono obbligato a proporti il fondo pensione dell’intermediario, nel mio rapporto di collaborazione non ho vincoli di prodotto e sono libero di proporti diversi fondi pensione, tra i migliori sul mercato.
Chi è Mattia Pavone
e perché ascoltarlo
Consulente Finanziario esperto in gestione dei comportamenti finanziari.
Dopo aver formato e studiato il comportamento finanziario di oltre 1.700 persone in 7 anni, ho capito una cosa fondamentale: le decisioni finanziarie non vengono prese con la logica, ma con le emozioni. E questo porta a errori che costano molto cari:
❌ Troppa ansia nei momenti difficili
❌ Scelte impulsive e irrazionali
❌ Mancanza di una strategia di lungo termine
Come posso risolverti questi problemi?
Aiutandoti a prendere decisioni lucide, costruire le tue basi finanziarie e pianificare il tuo patrimonio in modo sostenibile e personalizzato.
Perché dovresti affidarti proprio a me?
✅ 7 anni di esperienza sui mercati finanziari come trader.
A differenza di molti consulenti finanziari che parlano di investimenti solo in teoria, io ho un background unico: ho vissuto i mercati in prima persona, imparando a gestire il rischio in modo scientifico.
✅ Ho formato 1.700+ persone nella gestione dei loro comportamenti finanziari.
Sono stato socio di uno dei progetti più affermati in Italia nella formazione sui mercati finanziari e questo mi ha permesso di studiare i pattern comportamentali di migliaia di persone.
✅ Ho collaborato con enti di fama internazionale e sono stato relatore di eventi di spessore nazionale.
Chi è Mattia Pavone
e perché ascoltarlo
Consulente Finanziario esperto in gestione dei comportamenti finanziari.
Dopo aver formato e studiato il comportamento finanziario di oltre 1.700 persone in 7 anni, ho capito una cosa fondamentale: le decisioni finanziarie non vengono prese con la logica, ma con le emozioni. E questo porta a errori che costano molto cari:
❌ Troppa ansia nei momenti difficili
❌ Scelte impulsive e irrazionali
❌ Mancanza di una strategia di lungo termine
Come posso risolverti questi problemi?
Aiutandoti a prendere decisioni lucide, costruire le tue basi finanziarie e pianificare il tuo patrimonio in modo sostenibile e personalizzato.
Perché dovresti affidarti proprio a me?
✅ 7 anni di esperienza sui mercati finanziari come trader.
A differenza di molti consulenti finanziari che parlano di investimenti solo in teoria, io ho un background unico: ho vissuto i mercati in prima persona, imparando a gestire il rischio in modo scientifico.
✅ Ho formato 1.700+ persone nella gestione dei loro comportamenti finanziari.
Sono stato socio di uno dei progetti più affermati in Italia nella formazione sui mercati finanziari e questo mi ha permesso di studiare i pattern comportamentali di migliaia di persone.
✅ Ho collaborato con enti di fama internazionale e sono stato relatore di eventi di spessore nazionale.
Le informazioni contenute nel presente sito Internet sono curati dal consulente di riferimento come consulente finanziario abilitato all’offerta fuori sede per Fineco Bank S.p.A., e soggetto autorizzato e vigilato da Consob.queste informazioni non costituiscono in alcun modo raccomandazioni personalizzate rispetto alle caratteristiche del singolo lettore e potrebbero non essere adeguate rispetto alle sue conoscenze, alle sue esperienze, alla sua situazione finanziaria ed ai suoi obiettivi di investimento. Le informazioni contenute nel presente sito Internet sono da intendersi a scopo puramente informativo. Fineco Bank S.p.A. non si assume alcuna responsabilità in merito alla correttezza, alla completezza e alla veridicità delle informazioni fornite.
Sono un consulente finanziario abilitato all’offerta fuori sede per FinecoBank S.p.A, soggetto autorizzato e vigilato da Consob.
Iscrizione all’albo OCF delibera n°2727 Matricola n°637373
Iscrizione RUI n°E000801706
P.IVA 18149431001